过去五年ROE最高只有5.22%,新项目却给出15.04%的税后内部收益率。
11月10日晚间,披露1.18亿定增预案,拟全部投向食品添加剂数智化改扩建一期项目,项目总投资1.68亿,建设期20个月,建成后将新增年产1000吨十五内酯产能。
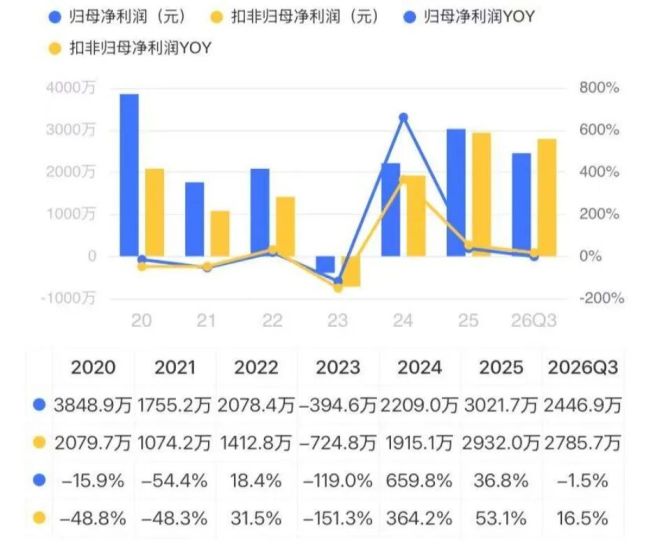
对照历史成绩单:华业香料2023年ROE为-0.73%、2024年4.01%、2025年5.22%,过去3年,2025年净利润最高,不过3,022万。2025年前三季度营收3.62亿,同比增长32.63%,归母净利润2,447万,同比微降1.48%。
过往业绩回报偏低、业绩波动大,盈利承压,华业香料新项目收益率夸下两位数海口到底是吹牛还是有真本事?
不足3亿的市场,装得下1000吨新增产能?
先来看本次定增的核心产品十五内酯。
十五内酯是一种大环麝香类合成香料,香气细致、甜而浓,带麝香样的动物香韵。它既是高级香水定香剂,适用于花香、琥珀、木香等香型,也是国标允许的食品用香料,用于烟草、香兰素、茴香等香精,也可在软饮、糖果中微量使用。
全球高端十五内酯长期由国际香精香料巨头主导,芬美意、Symrise、日本Soda Aromatic为核心厂商,行业集中度较高,国内先发企业目前全部处于技术已验证、产能建设阶段。
新化股份全资子公司宁夏新化工程建设已通过环评公示,规划年产环十五内酯500吨,产品指标98.5%;福建天富生物是非上市公司,主要是生物合成路线;万华化学也在2025年11月取得环十五酮制环十五内酯工艺专利(收率97%)。
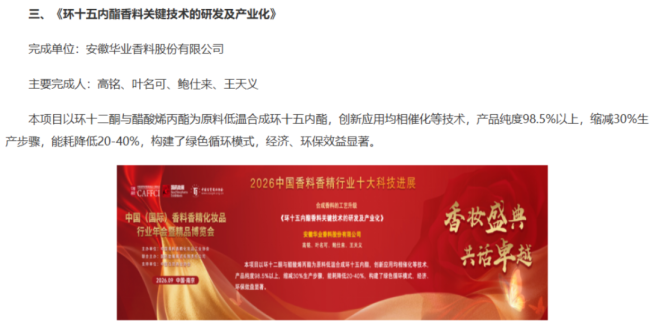
《2026中国香料香精行业十大科技进展正式发布-人民政协网》
华业香料在2026年1月公开的发明专利,据2026中国香料香精行业十大科技进展,其产品纯度98.5%以上、生产步骤缩减30%、能耗降低20%-40%。不过目前仅具备小批量试制能力。

据恒州诚思统计,2025年全球香水级环十五内酯市场规模约2.91亿,预计2032年接近4.34亿,未来六年CAGR约5.9%。这是一个年规模不到3亿的细分品种,增速平稳,谈不上爆发,未来大概率要从既有供应商手中竞争存量份额。
而随着2027-2028年国内规划产能陆续落地,竞争只会更加激烈。国产替代的方向没有问题,但花1.18亿元去争夺一个全球营收不足3亿的市场,还要兑现15.04%的税后内部收益率,难度不在技术,在需求。
21.45%的旧账未平,15.04%的新故事开讲
华业香料2002年成立于安徽,2020年9月在创业板上市,一直从事内酯系列香料的研发、生产和销售,核心产品线是丙位内酯系列和丁位内酯系列。2025年,丙位内酯收入3.01亿,占总营收80.92%;丁位内酯收入3779万,占比10.15%。
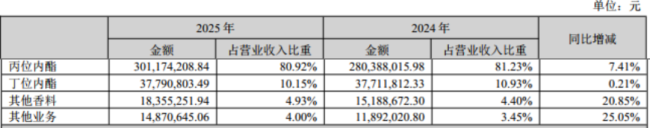
(2025年年报)
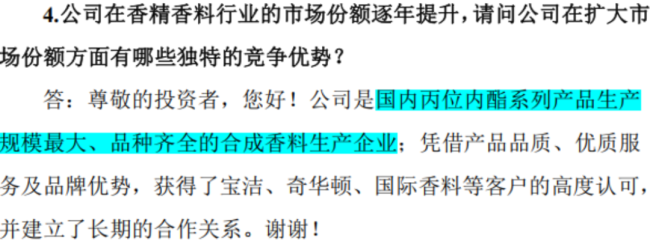
公司内酯产品主要用于食品饮料、日化、烟草、饲料,奇华顿、曼氏、宝洁、高砂,这些国际香精香料与日化巨头都是公司客户,60%左右产品用于出口。也一直是国内丙位内酯领域规模最大的企业。
(投资者关系活动公告0508)
单看这些词,专注主业、规模最大、客户认可、主要用于出口,华业香料似乎是一家竞争力不错的企业,但这份竞争力更像一张合格的供应商门票,而不是一道技术护城河。
华业香料2020年上市时,核心募投项目就是“年产3000吨丙位内酯系列合成香料建设项目”,当时公司丙位内酯年产能3,700吨,2019年产能利用率80.89%,招股书测算税后内部收益率21.45%。
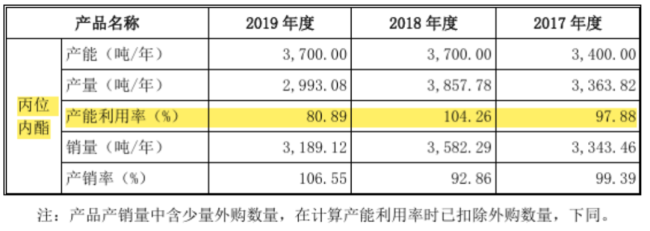
项目原计划2年建成,但事实上一期1800吨在2019年11月就已建成投产,而二期的1200吨到先是变更到2023年7月,后又延期至2024年7月,最终2024年6月建成,比预期晚了两年。
更棘手的是,项目还没达产,价格战已经先到。2023年,华业营收2.69亿,同比增长5.72%,归母净利润亏损395万,上市后首次亏损。
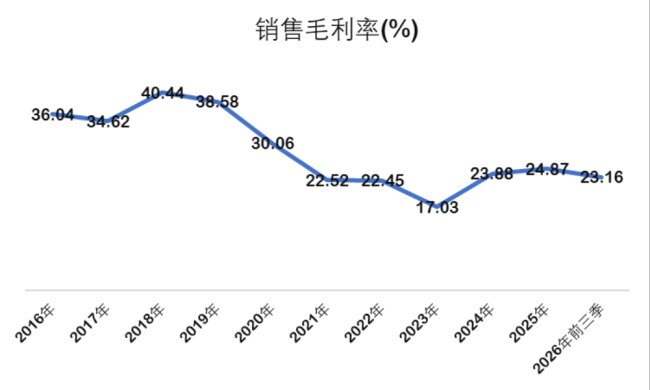
(来源:Choice数据,制图:市值风云APP)
到底是产量上去后大客户压价,还是行业竞争加剧导致价格战,公司并未给出详尽解释。但这张图至少说明:华业香料在丙位内酯这个基本盘上,并没有因为上市融资、产能翻倍而获得更强的定价权,反而在规模扩张中陷入了消耗战。
再看整体业绩:华业香料2020年营收2.06亿,净利润4,022万;2025年营收3.72亿,净利润只有3022万,营收已经快是2020年的两倍,净利润还不如2000年,夸下的21.45%税后内部收益率也很显然也并未实现。
(来源:Choice数据,制图:市值风云APP)
今年前三季度,公司营收3.62亿,净利润2447万,仍无实质改善。旧项目未跑通,新项目又至。参照IPO核心募投项目的执行轨迹,华业香料这次凭什么让投资者相信,十五内酯项目能实现15.04%的税后内部收益率?
微薄的分红,坚决的套现,华业香料最大的错误是上市
华业香料自上市来对股东回报颇为吝啬,仅累计现金分红3386万,其中2023年度因亏损未分红外,其余年份多为象征性的每10股派0.5元。这些钱仅相当于IPO募资总额的12.3%,按最新股价计算,股息率仅有0.21%。
与微薄分红形成鲜明对比的,是实控人的坚决套现。
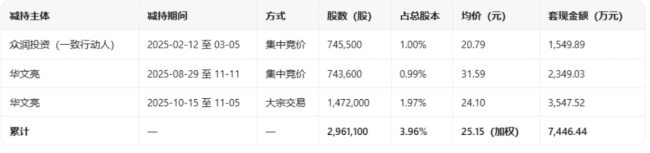
2025年,实控人华文亮及一致行动人分两步完成减持:2至3月,众润投资集中竞价减持74.55万股;8至11月,华文亮通过集中竞价及大宗交易合计减持221.56万股。上述减持累计套现约7446万,是公司六年分红总额的2.2倍。
(制表:WorkBuddy)
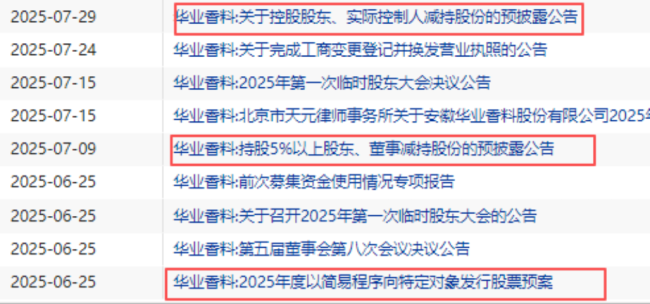
更耐人寻味的是,这并非华业第一次向市场伸手。早在2025年6月,公司就推出1.13亿的简易程序定增,拟建1300吨香料装置。
但预案披露后,实控人及董事随即宣布减持,定增也在两个月后宣告终止。如今,旧项目没跑出利润,大股东已套现落袋,公司又抛出1.18亿的新预案,再次向市场要钱。
(来源:Choice数据)
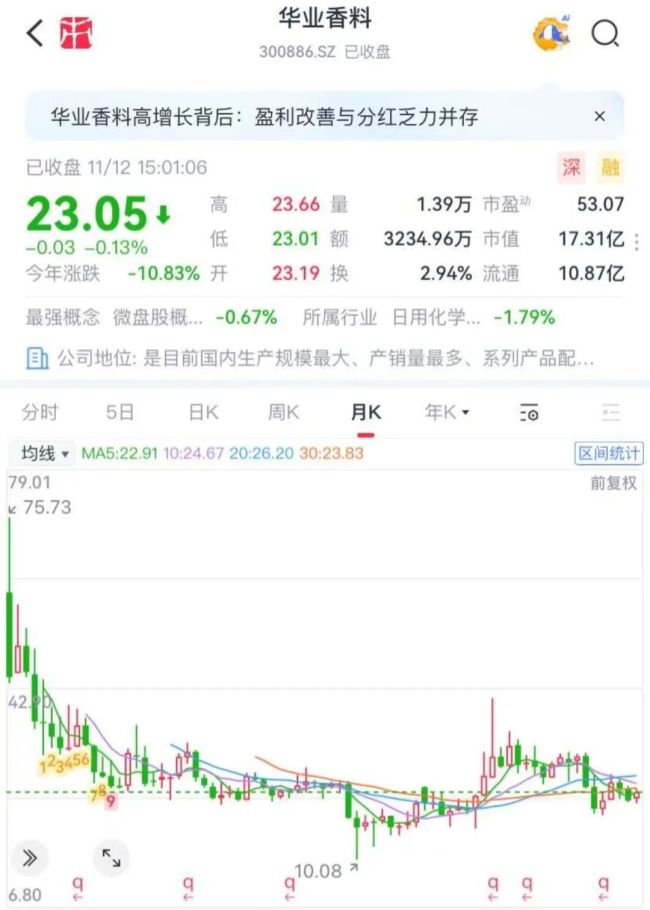
结合基本面看,华业的处境极为尴尬:虽然它在丙位内酯领域竞争优势明显,但该品类本身就是一个极小的细分市场。这使得公司成为一家不折不扣的迷你公司,即便按11月12日收盘价计算,市值仅17.3亿,市盈率却高达58倍。
对于这样一家在迷你赛道里靠着微薄利润支撑高估值的公司,上市似乎并没有带来产业与资本的共赢,反而成了一场“业绩倒退、实控人套现、向二级市场要钱”的消耗战。从这个角度说,华业香料当年最大的错误,或许就是上市。
(来源:专业服务注册制的市值风云APP)
(责任编辑:zx0600)